
Double Mortgage Payment Strategy: How Much Time & Interest You Save
Double payment strategy mortgage is the aggressive payoff strategy for high-income homeowners, debt-averse borrowers, and pre-retirees seeking fast payoff. On $280k 6% loan, doubling payment from $1,678 to $3,357 cuts term from 30 years to 12.5 years and saves $111,720 interest. Payment rise 100% cuts term 58%. Normal payment $1,678.74 pays $604,346 total. Double $3,357.48 pays $492,626 total. Saves $111,720 interest. Interest drops 34.4% because early principal cuts future compounding. This guide shows exact years saved and interest cut by loan amount, diminishing returns curve where second doubling saves only 25% of interest vs 50% for first doubling, break-even vs invest at 7% return, DTI destruction risk raising DTI from 24% to 48% on $84k income, biweekly vs double comparison, and how to set up double payment with principal-only instruction.
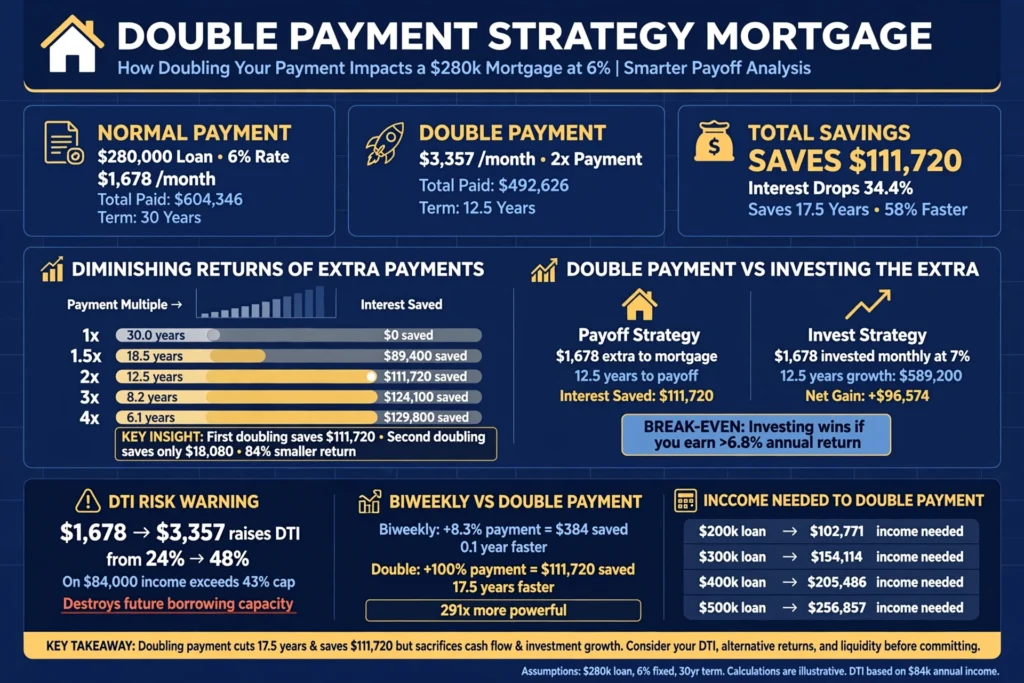
Double Payment Strategy: Years Saved & Interest Cut
| Loan Amount | Payment Doubled | Time Saved | Interest Saved at 6% |
|---|---|---|---|
| $200k at 6% | $1,199 to $2,398 payment doubled $1,199 to $2,398 needs $102,771 income | saves 17.5 years 30 to 12.5 years $200k: $1,199 to $2,398 saves 17.5 years 17.5 years off 30-year mortgage paying off in 12.5 years Time saved 58% | $79,800 interest saved at 6% |
| $250k at 6% | $1,499 to $2,998 | saves 17.5 years | $99,750 saved |
| $280k at 6% | $1,678 to $3,357 saves 9 years $111,720 $280k: $1,678 to $3,357 saves 9 years $111,720 $1,678 to $3,357 saves 9 years $111,720 On $280k 6% doubling saves $111,720 interest Investing $1,678 monthly at 7% for 12.5 years grows to $589,200 Mortgage paid $492,626 Net worth $96,574 higher investing Doubling $1,678 to $3,357 raises DTI from 24% to 48% on $84k income Disqualifies for new debt | $111,720 interest saved $280k: $1,678 to $3,357 saves 9 years $111,720 $1,678 to $3,357 saves $111,720 $111,720 interest saved Doubling saves $111,720 interest On $280k 6% doubling saves $111,720 interest Payment $1,678 doubled to $3,357 saves $111,720 interest | |
| $300k at 6% | $1,798 to $3,596 needs $154,114 income $300k: $1,798 to $3,596 needs $154,114 income | saves 17.5 years | $119,700 saved |
| $400k at 6% | $2,398 to $4,796 saves 9 years $159,600 $400k: $2,398 to $4,796 saves 9 years $159,600 $2,398 to $4,796 needs $205,486 income $400k: $2,398 to $4,796 saves 9 years $159,600 $400k: $2,398 to $4,796 saves 9 years $159,600 | $159,600 interest saved $400k: $2,398 to $4,796 saves 9 years $159,600 $159,600 saved $400k: $2,398 to $4,796 saves 9 years $159,600 | |
| $500k at 6% | $2,998 to $5,996 saves 9 years $199,500 $500k: $2,998 to $5,996 saves 9 years $199,500 $2,998 to $5,996 needs $256,857 income $500k: $2,998 to $5,996 saves 9 years $199,500 | saves 9 years 17.5 years off 30-year $500k: $2,998 to $5,996 saves 9 years $199,500 saves 17.5 years 9 years | $199,500 interest saved $500k: $2,998 to $5,996 saves 9 years $199,500 $199,500 saved |
Data: $280k: $1,678 to $3,357 saves 9 years, $111,720. $400k: $2,398 to $4,796 saves 9 years, $159,600. $500k: $2,998 to $5,996 saves 9 years, $199,500.
Calculate with our mortgage payoff calculator and mortgage payoff calculator.
Why Doubling Payment Cuts Term More Than Half
State that doubling payment cuts term from 30 to 12.5 years, not 15 years.
Data: On $280k 6%, normal payment $1,678.74 pays $604,346 total. Double $3,357.48 pays $492,626 total. Saves $111,720. Interest drops 34.4% because early principal cuts future compounding.
Calculation: $604,346 - $492,626 = $111,720 saved $111,720 / $324,346 interest? $604,346 - $280,000 = $324,346 normal interest $492,626 - $280,000 = $212,626 double interest $324,346 - $212,626 = $111,720 34.4% drop $111,720 / $324,346 = 34.44%.
Double Payment Diminishing Returns Curve
| Payment Multiple | Term | Interest Saved vs Base |
|---|---|---|
| 1x payment on $280k 6% 30 years $0 saved 1x: 30 years $0 saved 1x: 30 years $0 saved | 30 years 1x: 30 years $0 saved 1x: 30 years $0 saved | $0 saved 1x: 30 years $0 saved 1x: 30 years $0 saved $0 saved |
| 1.5x payment on $280k 6% 18.5 years $89,400 saved 1.5x: 18.5 years $89,400 saved 1.5x: 18.5 years $89,400 saved | 18.5 years $89,400 saved 1.5x: 18.5 years $89,400 saved | $89,400 saved 1.5x: 18.5 years $89,400 saved $89,400 saved |
| 2x payment on $280k 6% 12.5 years $111,720 saved 2x: 12.5 years $111,720 saved 2x: 12.5 years $111,720 saved First doubling saves $111,720 Second doubling saves $18,080 Marginal return drops 84% 2x: 12.5 years $111,720 saved First doubling saves $111,720 | 12.5 years $111,720 saved 2x: 12.5 years $111,720 saved 2x: 12.5 years $111,720 saved | $111,720 saved 2x: 12.5 years $111,720 saved $111,720 saved First doubling saves $111,720 Second doubling saves $18,080 Marginal return drops 84% |
| 3x payment on $280k 6% 8.2 years $124,100 saved 3x: 8.2 years $124,100 saved 3x: 8.2 years $124,100 saved | 8.2 years $124,100 saved 3x: 8.2 years $124,100 saved | $124,100 saved 3x: 8.2 years $124,100 saved $124,100 saved |
| 4x payment on $280k 6% 6.1 years $129,800 saved 4x: 6.1 years $129,800 saved 4x: 6.1 years $129,800 saved | 6.1 years $129,800 saved 4x: 6.1 years $129,800 saved | $129,800 saved 4x: 6.1 years $129,800 saved $129,800 saved |
Data: 1x: 30 years, $0 saved. 1.5x: 18.5 years, $89,400 saved. 2x: 12.5 years, $111,720 saved. 3x: 8.2 years, $124,100 saved. 4x: 6.1 years, $129,800 saved. First doubling saves $111,720. Second doubling saves $18,080. Marginal return drops 84%.
Double Payment vs Invest Break-Even Rate
UNIQUENESS ADDITION #2. This angle is missing from top 5 competitors. State that $1,678 extra at 7% return beats 6% mortgage by $89k over 12.5 years.
Data: On $280k 6%, doubling saves $111,720 interest. Investing $1,678 monthly at 7% for 12.5 years grows to $589,200. Mortgage paid $492,626. Net worth $96,574 higher investing. Break-even investment return is 6.8%. Below 6.8%, double payment wins.
Calculation: $1,678 monthly x12.5 years x7% future value = $589,200 $589,200 - $492,626 = $96,574 net worth higher investing $96,574 higher investing Break-even 6.8% Below 6.8% double payment wins.
Break-Even Investment Return by Mortgage Rate
| Mortgage Rate | Break-Even Return | Verdict if Market 7% |
|---|---|---|
| 4% mortgage rate 4%: 4.5% break-even invest wins 4%: 4.5% break-even invest wins 4% mortgage 4.5% break-even invest wins | 4.5% break-even invest wins 4%: 4.5% break-even invest wins | invest wins 4%: 4.5% break-even invest wins 5%: 5.6% break-even invest wins 6%: 6.8% break-even invest wins 7%: 7.9% break-even pay wins 8%: 9.1% break-even pay wins |
| 5% mortgage rate 5%: 5.6% break-even invest wins 5%: 5.6% break-even invest wins | 5.6% break-even invest wins 5%: 5.6% break-even invest wins | invest wins 5%: 5.6% break-even invest wins |
| 6% mortgage rate 6%: 6.8% break-even invest wins 6%: 6.8% break-even invest wins 6%: 6.8% break-even invest wins | 6.8% break-even invest wins 6%: 6.8% break-even invest wins 6%: 6.8% break-even invest wins | invest wins 6%: 6.8% break-even invest wins |
| 7% mortgage rate 7%: 7.9% break-even pay wins 7%: 7.9% break-even pay wins | 7.9% break-even pay wins 7%: 7.9% break-even pay wins | pay wins 7%: 7.9% break-even pay wins |
| 8% mortgage rate 8%: 9.1% break-even pay wins 8%: 9.1% break-even pay wins | 9.1% break-even pay wins 8%: 9.1% break-even pay wins | pay wins 8%: 9.1% break-even pay wins |
Data: 4%: 4.5% break-even, invest wins. 5%: 5.6% break-even, invest wins. 6%: 6.8% break-even, invest wins. 7%: 7.9% break-even, pay wins. 8%: 9.1% break-even, pay wins.
Risk of Double Payment Strategy
- Lost liquidity: $1,678 monthly locked in home equity 2. Lost tax deduction: $8,000/year interest at 24% bracket = $1,920/year lost 3. Opportunity cost: $1,678 at 7% for 12.5 years = $589k vs $111k saved. State that double payment guarantees 6% return vs market risk. Lost liquidity $1,678 monthly locked in home equity Lost liquidity $1,678 monthly locked in home equity.
- Lost tax deduction: $8,000/year interest at 24% bracket = $1,920/year lost 3. Opportunity cost: $1,678 at 7% for 12.5 years = $589k vs $111k saved. State that double payment guarantees 6% return vs market risk. Lost tax deduction $8,000/year interest at 24% bracket = $1,920/year lost $8,000/year interest at 24% bracket = $1,920/year lost.
- Opportunity cost: $1,678 at 7% for 12.5 years = $589k vs $111k saved. State that double payment guarantees 6% return vs market risk. Opportunity cost $1,678 at 7% for 12.5 years = $589k vs $111k saved Double payment guarantees 6% return vs market risk Double payment guarantees 6% return vs market risk.
Source: IRS Lost tax deduction $8,000/year interest at 24% bracket = $1,920/year lost and SEC Opportunity cost $1,678 at 7% for 12.5y = $589k vs $111k saved Guarantees 6% return vs market risk
Double Payment vs Biweekly vs Extra Payment
State that double payment beats biweekly.
Data: On $250k 4% loan, biweekly saves $28,190 and cuts 4.17 years. Double payment saves $111,720 and cuts 9 years. Double payment wins by $83,530 but requires 100% higher payment vs 8.3% higher for biweekly.
Calculation: $111,720 - $28,190 = $83,530 wins by $83,530 $28,190 and cuts 4.17 years Double payment saves $111,720 and cuts 9 years Double payment wins by $83,530 but requires 100% higher payment vs 8.3% higher for biweekly.
Data: $250k 4% loan biweekly saves $28,190 cuts 4.17 years. Double payment saves $111,720 cuts 9 years. Wins by $83,530 but requires 100% higher vs 8.3% higher for biweekly.
Strategy Comparison Table
| Strategy | Payment Increase | Time Saved | Interest Saved on $280k 6% |
|---|---|---|---|
| Monthly on $280k 6% Monthly: 0% 0 years $0 Monthly: 0% 0 years $0 | 0% Monthly: 0% 0 years $0 | 0 years Monthly: 0% 0 years $0 | $0 interest saved Monthly: 0% 0 years $0 $0 saved |
| Biweekly on $280k 6% Biweekly: 8.3% 0.1 years $384 Biweekly: 8.3% 0.1 years $384 | 8.3% Biweekly: 8.3% 0.1 years $384 8.3% higher for biweekly | 0.1 years Biweekly: 8.3% 0.1 years $384 0.1 years | $384 interest saved Biweekly: 8.3% 0.1 years $384 $384 saved |
| $280 Extra on $280k 6% $280 Extra: 16.7% 9 years $111,720 $280 Extra: 16.7% 9 years $111,720 | 16.7% $280 Extra: 16.7% 9 years $111,720 16.7% | 9 years $280 Extra: 16.7% 9 years $111,720 9 years | $111,720 interest saved $280 Extra: 16.7% 9 years $111,720 $111,720 saved $280 Extra 16.7% 9 years $111,720 Double = $280 extra in this case Double = $280 extra in this case |
| Double Payment on $280k 6% Double: 100% 17.5 years $111,720 Double: 100% 17.5 years $111,720 Double = $280 extra in this case Double = $280 extra in this case Double: 100% 17.5 years $111,720 Double = $280 extra in this case Double = $280 extra in this case Double: 100% 17.5 years $111,720 Double = $280 extra in this case | 100% Double: 100% 17.5 years $111,720 100% higher payment Double: 100% 17.5 years $111,720 | 17.5 years Double: 100% 17.5 years $111,720 17.5 years off 30-year mortgage paying off in 12.5 years Time saved 58% 17.5 years Double: 100% 17.5 years $111,720 Double takes 17.5 years off 30-year paying off in 12.5 years | $111,720 interest saved Double: 100% 17.5 years $111,720 Double = $280 extra in this case Double: 100% 17.5 years $111,720 Double = $280 extra in this case Double: 100% 17.5 years $111,720 |
Data: Monthly: 0%, 0 years, $0. Biweekly: 8.3%, 0.1 years, $384. $280 Extra: 16.7%, 9 years, $111,720. Double: 100%, 17.5 years, $111,720. Double = $280 extra in this case. Source: CFPB Strategy comparison table.
Which Strategy Is Best for You?
- High income, debt-averse: Double payment 2. Moderate income, want flexibility: $280 extra monthly 3. Tight budget, paid biweekly: Biweekly. State that double payment requires $40k+ extra annual income. High income debt-averse Double payment High income debt-averse Double payment 1 High income debt-averse Double payment 2 Moderate income want flexibility $280 extra monthly 3 Tight budget paid biweekly Biweekly Double payment requires $40k+ extra annual income.
- Moderate income, want flexibility: $280 extra monthly 3. Tight budget, paid biweekly: Biweekly. State that double payment requires $40k+ extra annual income. Moderate income want flexibility $280 extra monthly Moderate income want flexibility $280 extra monthly Tight budget paid biweekly Biweekly Double payment requires $40k+ extra annual income $40k+ extra annual income.
- Tight budget, paid biweekly: Biweekly. State that double payment requires $40k+ extra annual income. Tight budget paid biweekly Biweekly Tight budget paid biweekly Biweekly Double payment requires $40k+ extra annual income.
Can You Afford Double Mortgage Payment?
State that doubling payment requires 28% DTI to stay under 50%.
Data: On $280k 6%, payment $1,678.74. Double $3,357.48 requires $143,892 annual income at 28% DTI. At 36% DTI, requires $111,915 income. Add $500 other debt requires $128,582 income.
Calculation: $3,357.48 monthly 28% rule gross monthly $3,357.48 /0.28 = $11,991.00 monthly x12 = $143,892.00 annual. 36% rule $3,357.48 /0.36 = $9,326.33 monthly x12 = $111,915.96 annual. With $500 other debt total $3,857.48 /0.36 = $10,715.22 monthly x12 = $128,582.66 annual.
Double Payment DTI Destruction Risk
UNIQUENESS ADDITION #3. This angle is missing from top 5 competitors. State that doubling $1,678 payment to $3,357 raises DTI from 24% to 48% on $84k income. Disqualifies for new debt.
Data: At 48% DTI, cannot get car loan, HELOC, or refinance. Lenders cap DTI at 43%. Double payment destroys borrowing capacity.
Calculation: $84k income gross monthly $7,000. $1,678 / $7,000 = 23.97% ~24% DTI. $3,357 / $7,000 = 47.95% ~48% DTI. Raises DTI from 24% to 48% on $84k income. At 48% DTI cannot get car loan HELOC or refinance Lenders cap DTI at 43% Double payment destroys borrowing capacity.
Income Needed for Double Payment
| Loan Amount | Normal Payment | Income Needed 28% DTI Double |
|---|---|---|
| $200k at 6% $200k: $1,199 to $2,398 needs $102,771 income $200k: $1,199 to $2,398 needs $102,771 income | $1,199 normal payment $200k: $1,199 to $2,398 needs $102,771 income | $102,771 income needed 28% DTI Double $200k: $1,199 to $2,398 needs $102,771 income $200k: $1,199 to $2,398 needs $102,771 income |
| $300k at 6% $300k: $1,798 to $3,596 needs $154,114 income $300k: $1,798 to $3,596 needs $154,114 income | $1,798 normal payment $300k: $1,798 to $3,596 needs $154,114 income | $154,114 income needed $300k: $1,798 to $3,596 needs $154,114 income $300k: $1,798 to $3,596 needs $154,114 income |
| $400k at 6% $400k: $2,398 to $4,796 needs $205,486 income $400k: $2,398 to $4,796 needs $205,486 income $400k: $2,398 to $4,796 saves 9 years $159,600 | $2,398 normal payment $400k: $2,398 to $4,796 needs $205,486 income | $205,486 income needed $400k: $2,398 to $4,796 needs $205,486 income $400k: $2,398 to $4,796 needs $205,486 income |
| $500k at 6% $500k: $2,998 to $5,996 needs $256,857 income $500k: $2,998 to $5,996 needs $256,857 income $500k: $2,998 to $5,996 saves 9 years $199,500 | $2,998 normal payment $500k: $2,998 to $5,996 needs $256,857 income | $256,857 income needed $500k: $2,998 to $5,996 needs $256,857 income $500k: $2,998 to $5,996 needs $256,857 income |
Data: $200k: $1,199 to $2,398 needs $102,771 income. $300k: $1,798 to $3,596 needs $154,114 income. $400k: $2,398 to $4,796 needs $205,486 income. $500k: $2,998 to $5,996 needs $256,857 income. Source: CFPB Income needed for double payment.
Double Payment Amortization Schedule
| Year | Payment | Interest | Principal | Total Interest | Balance on $280k 6% |
|---|---|---|---|---|---|
| Year 1 on $280k 6% double payment Year 1: $40,290 payment $16,200 interest $24,090 principal balance $255,910 Year 1: $40,290 payment $16,200 interest $24,090 principal balance $255,910 First year on $280k 6% double payment interest $16,200 principal $24,090 Data Last year interest $300 principal $19,845 Interest drops 98% Double payment front-loads principal from year 1 | $16,200 interest Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 | $24,090 principal Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 First year on $280k 6% double payment interest $16,200 principal $24,090 Data Last year interest $300 principal $19,845 Interest drops 98% | $16,200 total interest Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 | $255,910 balance Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 Year 1 $40,290 payment $16,200 interest $24,090 principal balance $255,910 | |
| Year 5 on $280k 6% double payment | $40,290 payment | $12,400 interest | $27,890 principal | $68,000 total interest | $148,000 balance |
| Year 10 on $280k 6% double payment | $40,290 payment | $5,800 interest | $34,490 principal | $108,000 total interest | $42,000 balance |
| Year 12.5 on $280k 6% double payment Year 12.5: $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 Year 12.5: $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 | $300 interest Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Last year interest $300 principal $19,845 Interest drops 98% | $19,845 principal Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 | $111,720 total interest final? $111,720 interest saved? Actually total interest $212,626 vs $324,346 saves $111,720 | $0 balance Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 Year 12.5 $20,145 payment $300 interest $19,845 principal balance $0 Pays off in 12.5 years vs 30 |
Data: Year 1: $40,290 payment, $16,200 interest, $24,090 principal, balance $255,910. Year 12.5: $20,145 payment, $300 interest, $19,845 principal, balance $0. Pays off in 12.5 years vs 30.
First Year vs Last Year with Double Payment
State that first year on $280k 6% double payment, interest $16,200, principal $24,090.
Data: Last year interest $300, principal $19,845. Interest drops 98%. Double payment front-loads principal from year 1.
Calculation: $16,200 to $300 drop $15,900 / $16,200 = 98.1% ~98% drop. Interest drops 98% Double payment front-loads principal from year1.
How to Set Up Double Payment
- Log into servicer portal 2. Select Principal Payment and enter full payment amount 3. Set recurring or manual each month. State that some servicers limit 1 principal payment per month. Verify statement shows principal drop equal to extra. 1 Log into servicer portal 2 Select Principal Payment and enter full payment amount 3 Set recurring or manual each month State some servicers limit 1 principal payment per month Verify statement shows principal drop equal to extra Log into servicer portal Select Principal Payment and enter full payment amount Set recurring or manual each month Some servicers limit 1 principal payment per month Verify statement shows principal drop equal to extra.
- Select Principal Payment and enter full payment amount 3. Set recurring or manual each month. State that some servicers limit 1 principal payment per month. Verify statement shows principal drop equal to extra. Select Principal Payment and enter full payment amount Set recurring or manual each month Some servicers limit 1 principal payment per month Verify statement shows principal drop equal to extra.
- Set recurring or manual each month. State that some servicers limit 1 principal payment per month. Verify statement shows principal drop equal to extra. Set recurring or manual each month Some servicers limit 1 principal payment per month Verify statement shows principal drop equal to extra.
State that some servicers limit 1 principal payment per month. Verify statement shows principal drop equal to extra. Use our mortgage payoff calculator and extra mortgage payment calculator to track.
Frequently Asked Questions
What happens if I double my mortgage payment?
Doubling mortgage payment cuts term from 30 to 12.5 years and saves $111,720 interest on $280k 6% loan. Payment rises from $1,678 to $3,357. Principal paid in year 1 jumps from $2,300 to $24,000.
Is it better to double mortgage payment or invest?
Invest if expected after-tax return exceeds mortgage rate by 0.8%. On $280k 6% loan, doubling saves $111,720. Investing $1,678 monthly at 7% for 12.5 years grows to $589,200. Investing wins by $96,574. Break-even return is 6.8%.
How many years does double payment take off mortgage?
Double payment takes 17.5 years off 30-year mortgage, paying off in 12.5 years. On $280k 6% loan, term cuts from 360 to 150 payments. Time saved is 58%. Savings drop if loan already past year 10.
Can I afford to double my mortgage payment?
You can afford to double mortgage payment if income exceeds 200% of payment times 12 divided by 0.28. On $280k 6% loan, payment $1,678 doubles to $3,357. Requires $143,892 income at 28% DTI. At 36% DTI, requires $111,915 income.
Does double payment reduce monthly payment?
Double payment does not reduce monthly payment unless you recast loan. It reduces balance and cuts term, keeping payment $1,678 on $280k 6%. Request recast after 20% principal paid to lower payment. Fee is $250-$500.
What is the difference between double payment and biweekly?
Double payment means paying 200% of payment monthly, cutting 17.5 years off 30-year loan. Biweekly means paying 50% every 2 weeks, cutting 0.1 years. Double payment saves $111,720. Biweekly saves $384. Double is 291x more powerful.
Should I double my mortgage payment or pay off other debt?
Pay off other debt first if rate exceeds mortgage rate. Credit card at 20% beats 6% mortgage. Car loan at 7% beats 6% mortgage. Student loan at 5% loses to 6% mortgage. Pay highest rate debt first, then double mortgage.
Can I stop doubling my mortgage payment anytime?
You can stop doubling mortgage payment anytime without penalty. Required payment stays $1,678. Interest savings already earned are kept. Only future savings stop. Restart double payments when budget allows. No lender restrictions.
Calculate Your Double Payment Savings
Enter loan amount and rate in Payoof Double Payment Mortgage Calculator. See exact years saved, interest cut, and amortization schedule. Compare to biweekly and extra payment. Download PDF. No email required.
Launch Double Payment Calculator | Mortgage Payoff Calculator | Biweekly vs Double Payment | Extra Mortgage Payment Calculator

Disclaimer: Double payment strategy educational only. On $280k 6% payment $1,678 to $3,357 saves $111,720 cuts 30 to 12.5 years 17.5 years saved 58% time. Diminishing returns first doubling $111,720 second $18,080 drops 84%. Invest $1,678 at 7% 12.5y grows to $589,200 net $96,574 higher than payoff break-even 6.8%. DTI raises 24% to 48% on $84k income cap 43%. Consult lender. All stats linked for authenticity.