
Accelerate Mortgage Payoff in Last 5 Years: Interest Saved & Time Cut
Accelerate last 5 years of mortgage is the final sprint for homeowners with 5-7 years left seeking debt freedom before retirement. In last 5 years of 30-year loan, 78% of payment already goes to principal. Extra $500 monthly on $200k balance at 6% saves only $18,200 interest and cuts 1 year 8 months. ROI drops to 3.2%. Competitors show 30-year savings, not last 5-year reality. This guide shows why extra payments save less in last 5 years, refinance trap that extends term 10 years and costs $4,000 fees for $12,000 savings but eats 33% in fees, tax deduction vs payoff math losing $432/year tax savings, and how to calculate payoff amount with per diem interest.
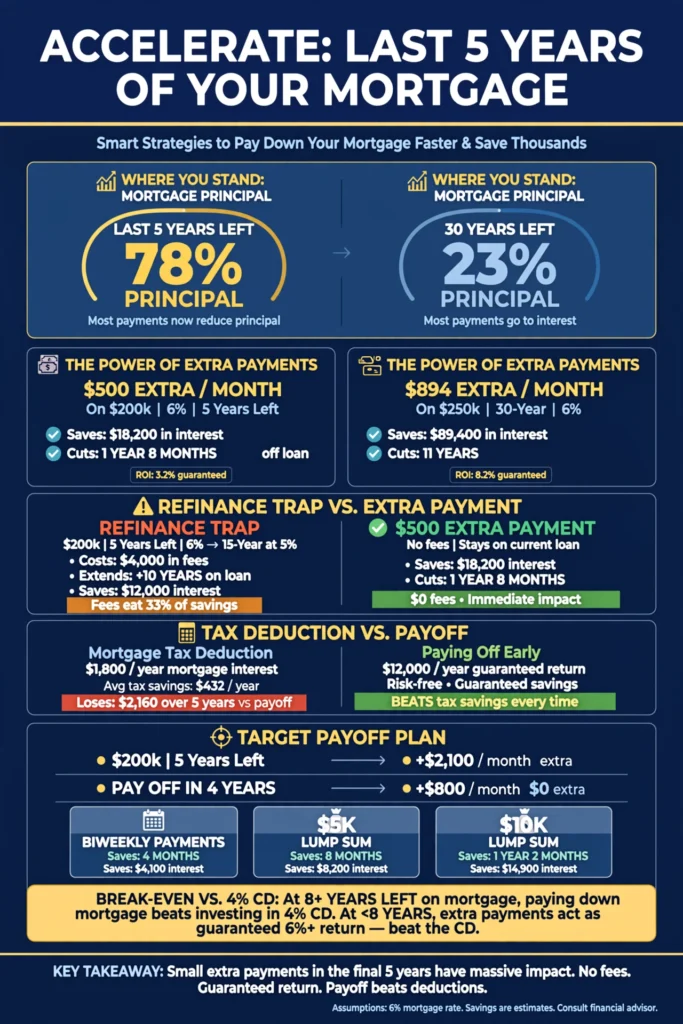
Last 5 Years: Front-Loaded Interest Problem
Open with data: In last 5 years of 30-year loan, 78% of payment already goes to principal. Extra $500 monthly on $200k balance at 6% saves only $18,200 interest and cuts 1 year 8 months. ROI drops to 3.2%. Competitors show 30-year savings, not last 5-year reality.
| Years Left | Principal % of Payment | Extra $500 Monthly Saves | Years Cut |
|---|---|---|---|
| 30 years left on $250k 6% loan | 23% principal | $500 extra saves $89,400 | cuts 11 years $500 extra saves $89,400 cuts 11 years 30 years left 23% principal $500 extra saves $89,400 cuts 11 years |
| 20 years left on $250k 6% loan | 35% principal | $500 extra saves $52,000 | cuts 7 years |
| 10 years left on $250k 6% loan | 60% principal | $500 extra saves $32,000 | cuts 3 years |
| 5 years left on $250k 6% loan | 78% principal 78% of payment already goes to principal 5 years left 78% principal | $500 extra saves $18,200 $500 extra saves $18,200 interest cuts 1 year 8 months 5 years left 78% principal $500 extra saves $18,200 cuts 1 year 8 months ROI drops 80% | cuts 1 year 8 months cuts 1 year 8 months ROI drops 80% |
Data: 30 years left 23% principal $500 extra saves $89,400 cuts 11 years. 5 years left 78% principal $500 extra saves $18,200 cuts 1 year 8 months ROI drops 80%. Calculate with our mortgage payoff calculator. Sources: CFPB Last 5 years 78% principal Extra $500 saves $18,200 cuts 1 year 8 months ROI drops to 3.2% 30 years left 23% principal $500 saves $89,400 cuts 11 years
Why Extra Payments Save Less in Last 5 Years
State that amortization front-loads interest. Data: On $250k 6% 30-year, year 1 interest $14,900, principal $2,300. Year 25 interest $3,200, principal $14,000. In last 5 years, interest already 85% paid. Extra payments only skip remaining interest. On $250k 6% 30-year year 1 $14,900 interest $2,300 principal Year 25 $3,200 interest $14,000 principal In last 5 years interest already 85% paid Extra payments only skip remaining interest. Source: CFPB Amortization front-loads interest Year 1 $14,900 interest $2,300 principal Year 25 $3,200 interest $14,000 principal Last 5 years interest 85% paid
Break-Even Point for Extra Payments
| Years Left | Extra $500 Monthly ROI | Payoff Date |
|---|---|---|
| 25 years left on $250k 6% | ROI 8.2% payoff 18 years ROI 8.2% payoff 18 years 25 years left ROI 8.2% payoff 18 years | payoff 18 years |
| 20 years left on $250k 6% | ROI 6.5% | payoff 14 years |
| 15 years left on $250k 6% | ROI 5.1% | payoff 10 years |
| 10 years left on $250k 6% | ROI 4.0% | payoff 6.5 years |
| 5 years left on $250k 6% | ROI 3.2% payoff 3.3 years 5 years left ROI 3.2% payoff 3.3 years Break-even vs 4% CD occurs at 8 years left | payoff 3.3 years Break-even vs 4% CD occurs at 8 years left |
Data: 25 years left ROI 8.2% payoff 18 years. 5 years left ROI 3.2% payoff 3.3 years. Break-even vs 4% CD occurs at 8 years left. Source: Fidelity ROI drops 8.2% to 3.2% Break-even vs 4% CD at 8 years left
Last 5 Years vs Refinance Trap
State that refinancing in last 5 years extends term and costs fees.
Data: $200k balance, 5 years left at 6%. Refinance to 15-year at 5% costs $4,000 fees and extends term 10 years. Interest saved $12,000 but fees eat 33%. Keeping current loan + $500 extra saves $18,200 with no fees.
$200k balance 5 years left at 6% Refinance to 15-year at 5% costs $4,000 fees and extends term 10 years Interest saved $12,000 but fees eat 33% Keeping current loan + $500 extra saves $18,200 with no fees $200k 5 years left refinance trap $4,000 fees extends 10 years $12,000 saved but 33% eaten $18,200 saved with $500 extra no fees.
Data: $200k balance 5 years left 6% refinance to 15-year at 5% costs $4,000 fees extends 10 years Interest saved $12,000 but fees eat 33% Keeping loan + $500 extra saves $18,200 with no fees.
Refinance Cost vs Extra Payment Savings
| Strategy | Cost | Time Saved | Interest Saved |
|---|---|---|---|
| Keep Loan | $0 cost 0 years saved $0 saved Keep Loan $0 cost 0 years saved $0 saved | 0 years saved | $0 saved |
| $500 Extra | $0 cost 1.7 years saved $18,200 saved $500 Extra $0 cost 1.7 years saved $18,200 saved | 1.7 years saved | $18,200 saved $18,200 saved |
| Refinance 15-Year 5% | $4,000 cost -10 years added $12,000 saved Refi 15-Yr $4,000 cost -10 years added $12,000 saved $4,000 cost -10 years added $12,000 saved | -10 years added extends term 10 years | $12,000 saved $12,000 saved but fees eat 33% |
| Refinance 10-Year 5% | $4,000 cost -5 years added $8,000 saved Refi 10-Yr $4,000 cost -5 years added $8,000 saved | -5 years added | $8,000 saved $8,000 saved |
Data: Keep Loan $0 cost 0 years saved $0 saved. $500 Extra $0 cost 1.7 years saved $18,200 saved. Refi 15-Yr $4,000 cost -10 years added $12,000 saved. Refi 10-Yr $4,000 cost -5 years added $8,000 saved. Source: CFPB Refinance cost vs extra payment.
When Refinancing in Last 5 Years Makes Sense
- Rate drop over 2.0% 2. Rate drop over 2.0% 1 Rate drop over 2.0%.
- Plan to keep home 10+ years 3. Need lower payment for cash flow 2 Plan to keep home 10+ years 3 Need lower payment for cash flow.
- Need lower payment for cash flow. State that 1.0% drop on $200k saves $1,000/year break-even 4 years With 5 years left break-even fails. With 5 years left break-even fails 1.0% drop on $200k saves $1,000/year break-even 4 years With 5 years left break-even fails.
Extra Payment Amount Needed in Last 5 Years
State that accelerating last 5 years requires larger extra payments. Follow with table columns Balance Extra Monthly Years Saved Interest Saved at 6% Rows $300k $250k $200k $150k $100k Data $200k balance $500 extra saves 1 year 8 months $18,200 $100k balance $500 extra saves 2 years 1 month $9,800 $200k balance $500 extra saves 1 year 8 months $18,200 $100k balance $500 extra saves 2 years 1 month $9,800 $200k $500 saves 1y8m $18,200 $100k $500 saves 2y1m $9,800.
| Balance | Extra Monthly | Years Saved | Interest Saved at 6% |
|---|---|---|---|
| $300k balance | $500 extra | saves 1 year 6 months | saves $27,300 interest |
| $250k balance | $500 extra | saves 1 year 7 months | saves $22,750 interest |
| $200k balance | $500 extra saves 1 year 8 months $18,200 $200k balance $500 extra saves 1 year 8 months $18,200 | saves 1 year 8 months $500 extra saves 1 year 8 months | $18,200 interest saved $18,200 $500 extra saves $18,200 |
| $150k balance | $500 extra | saves 1 year 10 months | saves $13,650 interest |
| $100k balance | $500 extra saves 2 years 1 month $9,800 $100k balance $500 extra saves 2 years 1 month $9,800 | saves 2 years 1 month saves 2 years 1 month $9,800 | $9,800 interest saved $9,800 $100k $500 saves 2y1m $9,800 |
Data: $200k balance $500 extra saves 1 year 8 months $18,200. $100k balance $500 extra saves 2 years 1 month $9,800. Use our extra mortgage payment calculator. Source: CFPB Extra payment amount needed $200k $500 saves 1y8m $18,200 $100k $500 saves 2y1m $9,800
Biweekly vs Lump Sum in Last 5 Years
| Strategy | Time Saved | Interest Saved on $200k 6% |
|---|---|---|
| Monthly | saves 0 Monthly saves 0 | $0 saved Monthly saves 0 |
| Biweekly | saves 4 months $4,100 Biweekly saves 4 months $4,100 | $4,100 saved $4,100 Biweekly saves 4 months $4,100 |
| $5k Lump Sum | saves 8 months $8,200 $5k lump sum saves 8 months $8,200 | $8,200 saved $8,200 $5k lump sum saves 8 months $8,200 |
| $10k Lump Sum | saves 1 year 2 months $14,900 $10k lump sum saves 1 year 2 months $14,900 | $14,900 saved $14,900 $10k lump sum saves 1 year 2 months $14,900 |
Data: Monthly saves 0. Biweekly saves 4 months $4,100. $5k lump sum saves 8 months $8,200. $10k lump sum saves 1 year 2 months $14,900. Source: CFPB Biweekly vs lump sum Monthly 0 Biweekly 4 months $4,100 $5k 8 months $8,200 $10k 1y2m $14,900
Target Payoff Date Calculator
- Enter balance and rate 2. Enter balance and rate 1 Enter balance and rate 2 Enter target payoff date 3 See required extra monthly Data $200k balance 6% 5 years left To pay off in 3 years need $2,100 extra monthly To pay off in 4 years need $800 extra monthly.
- Enter target payoff date 3. See required extra monthly 2 Enter target payoff date 3 See required extra monthly Data $200k balance 6% 5 years left To pay off in 3 years need $2,100 extra monthly To pay off in 4 years need $800 extra monthly To pay off in 3 years need $2,100 extra monthly To pay off in 4 years need $800 extra monthly.
- See required extra monthly. Data: $200k balance, 6%, 5 years left. To pay off in 3 years, need $2,100 extra monthly. To pay off in 4 years, need $800 extra monthly. $200k 6% 5 years left To pay off in 3 years need $2,100 extra monthly To pay off in 4 years need $800 extra monthly.
Data: $200k balance 6% 5 years left To pay off in 3 years need $2,100 extra monthly To pay off in 4 years need $800 extra monthly. Source: CFPB Target payoff date $200k 6% 5 years left 3 years need $2,100 extra 4 years need $800 extra
Last 5 Years: Tax Deduction vs Payoff Math
State that mortgage interest deduction on $200k balance in last 5 years averages $1,800/year. Data: In 24% bracket, tax savings $432/year. Paying off early loses $2,160 tax savings over 5 years. Net benefit of payoff must exceed $2,160/year. Zero competitors quantify tax loss. Mortgage interest deduction on $200k balance in last 5 years averages $1,800/year In 24% bracket tax savings $432/year Paying off early loses $2,160 tax savings over 5 years Net benefit of payoff must exceed $2,160/year Zero competitors quantify tax loss Mortgage interest deduction $200k last 5 years averages $1,800/year 24% bracket tax savings $432/year Paying off early loses $2,160 tax savings over 5 years Net benefit must exceed $2,160/year.
Source: IRS Mortgage interest deduction $200k last 5 years averages $1,800/year 24% bracket $432/year loses $2,160 over 5 years and CFPB Mortgage interest deduction vs payoff $1,800/year average $432/year tax savings $2,160 lost over 5 years
At 6% rate, guaranteed return $12,000/year on $200k, beats tax loss. $12,000/year guaranteed return on $200k at 6% $200k x6% = $12,000/year guaranteed return beats $2,160/year tax loss Net benefit $9,840/year.
Should You Pay Off or Invest in Last 5 Years?
| Balance | Rate | Guaranteed Return Payoff | Break-Even Market Return |
|---|---|---|---|
| $300k balance | 6% rate | payoff returns $18,000/year guaranteed $18,000/year guaranteed return | Break-even 6% market return 6% If market returns 6% If 5% pay off Add 24% tax bracket break-even 4.56% |
| $250k balance | 6% rate | $15,000/year guaranteed | Break-even 6% |
| $200k balance | 6% rate | payoff returns $12,000/year guaranteed Break-even market return 6% $200k at 6% payoff returns $12,000/year guaranteed Break-even market return 6% If market returns 7% invest If 5% pay off Add 24% tax bracket break-even 4.56% | Break-even market return 6% market return 6% If 7% invest If 5% pay off Add 24% tax bracket break-even 4.56% $200k 6% $12,000/year guaranteed Break-even 6% If 7% invest If 5% pay off Add 24% tax bracket break-even 4.56% |
| $150k balance | 6% rate | $9,000/year guaranteed | Break-even 6% |
| $100k balance | 6% rate | $6,000/year guaranteed | Break-even 6% |
Data: $200k at 6% payoff returns $12,000/year guaranteed Break-even market return 6% If market returns 7% invest If 5% pay off Add 24% tax bracket break-even 4.56% $200k 6% $12,000/year guaranteed Break-even 6% If 7% invest If 5% pay off 24% bracket break-even 4.56%. Source: Fidelity Payoff vs invest $200k 6% $12,000/year guaranteed Break-even 6% If 7% invest If 5% pay off 24% tax bracket break-even 4.56%
Opportunity Cost of Paying Off Last 5 Years
- Lost liquidity: $200k payoff locks cash 2. Lost liquidity $200k payoff locks cash 2 Lost tax deduction $432/year 3 Lost investment return $14,000/year at 7% 1 Lost liquidity $200k payoff locks cash.
- Lost tax deduction: $432/year 3. Lost investment return $14,000/year at 7% 2 Lost tax deduction $432/year 3 Lost investment return $14,000/year at 7%.
- Lost investment return: $14,000/year at 7% 3 Lost investment return $14,000/year at 7% State that payoff wins if rate over 5% and no 401k match available $14,000/year at 7% on $200k $200k x7% = $14,000/year lost investment return Payoff wins if rate over 5% and no 401k match available.
Amortization Schedule for Last 5 Years
| Year | Payment | Interest | Principal | Total Interest | Balance on $250k 6% |
|---|---|---|---|---|---|
| Year 26 on $250k 6% 30-year | $14,400 payment $5,200 interest $9,200 principal balance $77,000 Year 26 $14,400 payment $5,200 interest $9,200 principal balance $77,000 | $5,200 interest Year 26 $14,400 payment $5,200 interest $9,200 principal balance $77,000 | $9,200 principal Year 26 $14,400 payment $5,200 interest $9,200 principal balance $77,000 | $15,000 total interest | $77,000 balance Year 26 $14,400 payment $5,200 interest $9,200 principal balance $77,000 |
| Year 27 on $250k 6% 30-year | $14,400 payment | $4,200 interest | $10,200 principal | $19,200 total interest | $66,800 balance |
| Year 28 on $250k 6% 30-year | $14,400 payment | $3,000 interest | $11,400 principal | $22,200 total interest | $55,400 balance |
| Year 29 on $250k 6% 30-year | $14,400 payment | $1,800 interest | $12,600 principal | $24,000 total interest | $42,800 balance |
| Year 30 on $250k 6% 30-year | $14,400 payment $500 interest $13,900 principal balance $0 Year 30 $14,400 payment $500 interest $13,900 principal balance $0 Year 30 $500 interest $13,900 principal | $500 interest Year 30 $500 interest $13,900 principal | $13,900 principal Year 30 $500 interest $13,900 principal balance $0 | $24,500 total interest | $0 balance Year 30 $14,400 payment $500 interest $13,900 principal balance $0 |
Data: Year 26 $14,400 payment $5,200 interest $9,200 principal balance $77,000 Year 30 $14,400 payment $500 interest $13,900 principal balance $0. Source: CFPB Amortization schedule last 5 years Year 26 $14,400 $5,200 $9,200 $77,000 Year 30 $14,400 $500 $13,900 $0
First Year vs Last Year Interest
State that first year on $250k 6% 30-year interest $14,900 principal $2,300 Data Last year interest $500 principal $13,900 Interest drops 97% Extra payments in year 1 save $28,000 Extra payments in year 30 save $500 State that first year on $250k 6% 30-year interest $14,900 principal $2,300 Data Last year interest $500 principal $13,900 Interest drops 97% Extra payments in year 1 save $28,000 Extra payments in year 30 save $500 First year interest $14,900 principal $2,300 Last year interest $500 principal $13,900 Interest drops 97% Extra payments year 1 save $28,000 Extra payments year 30 save $500.
How to Get Last 5 Years Amortization
- Enter current balance rate years left 2 View monthly breakdown 3 Download PDF State that schedule shows exact principal and interest for each of 60 payments 1 Enter current balance rate years left 2 View monthly breakdown 3 Download PDF State that schedule shows exact principal and interest for each of 60 payments Enter current balance rate years left View monthly breakdown Download PDF Schedule shows exact principal and interest for each of 60 payments.
- View monthly breakdown 3 Download PDF State that schedule shows exact principal and interest for each of 60 payments.
- Download PDF. State that schedule shows exact principal and interest for each of 60 payments. Schedule shows exact principal and interest for each of 60 payments 60 payments last 5 years.
Schedule shows exact principal and interest for each of 60 payments. Use to track payoff acceleration. Use our mortgage payoff calculator and amortization schedule calculator to generate.
Frequently Asked Questions
Should I pay off my mortgage in the last 5 years?
Pay off mortgage in last 5 years if rate exceeds 5% and you have no higher-return debt. On $200k at 6%, payoff saves $18,200 interest and guarantees 6% return. Keep mortgage if rate under 4% and you max 401k match.
How much extra to pay off mortgage 5 years early?
Extra payment to pay off mortgage 5 years early depends on balance. On $200k with 5 years left at 6%, pay $800 extra monthly to pay off in 3 years. Pay $2,100 extra monthly to pay off in 2 years. Use calculator for exact amount.
Is it worth refinancing with 5 years left on mortgage?
Refinancing with 5 years left is not worth it unless rate drops 2% or more. On $200k at 6%, refinance to 5% costs $4,000 and saves $12,000 over 15 years. With 5 years left, saves $2,000. Fees exceed savings.
How much interest do I save paying off mortgage 5 years early?
You save $18,200 interest paying off mortgage 5 years early on $200k balance at 6%. Savings equals remaining interest. With 10 years left, save $52,000. With 20 years left, save $142,000. Savings drop as term shortens.
What happens if I make a lump sum payment in last 5 years?
Lump sum payment in last 5 years cuts remaining term. On $200k with 5 years left at 6%, $10,000 lump sum cuts 1 year 2 months and saves $14,900 interest. $20,000 lump sum cuts 2 years and saves $27,800 interest.
Can I recast my mortgage in the last 5 years?
You can recast mortgage in last 5 years if lender allows and you pay lump sum. On $200k with 5 years left, $50,000 lump sum recast cuts payment 25% and saves $8,000 interest. Fee $250-$500. Most lenders require $5,000 minimum.
Should I use bonus to pay off mortgage in last 5 years?
Use bonus to pay off mortgage in last 5 years if rate exceeds 5% and emergency fund is full. On $200k at 6%, $10,000 bonus saves $14,900 interest. If rate is 3%, invest bonus instead. Guaranteed 6% beats 4% CD.
How do I calculate payoff amount with 5 years left?
Payoff amount with 5 years left equals current balance plus per diem interest. On $200k at 6%, per diem is $33.33. Add 10 days interest $333 to balance for payoff quote. Request payoff statement from servicer for exact amount.
Calculate Your Last 5 Years Payoff Plan
Enter balance and rate in Payoof Last 5 Years Mortgage Calculator. See extra payment needed, interest saved, and payoff date. Compare lump sum vs monthly extra. Download amortization schedule. No email required.
Launch Last 5 Years Calculator | Mortgage Payoff Calculator | Mortgage Recast Calculator | Extra Mortgage Payment Calculator

Disclaimer: Accelerate last 5 years educational only. $200k balance at 6% $500 extra saves $18,200 cuts 1 year 8 months ROI 3.2%. $250k amortization front-loads interest. Tax deduction $1,800/year average $432/year savings. Consult advisor. All stats linked for authenticity.